
Актуальность.
В условиях развития рынка финансовых услуг, расширении возможностей и доступности для граждан различных финансовых инструментов финансовая грамотность людей приобретает особую актуальность [1, 2]. Не является исключением военная сфера. Уровень денежного довольствия далеко не всегда соответствует всё возрастающим материальным запросам военнослужащих, социальным установкам, жизненным (в т.ч. семейным) планам. Даже с учетом реформирования системы финансового обеспечения Вооруженных Сил Российской Федерации, многие военнослужащие вынуждены обращаться к различным способам (временного или относительно кардинально) улучшения собственного финансового благополучия. В этой связи военнослужащие все чаще должны вникать, правильно планировать и организовывать свою финансовую деятельность. Несмотря на то, что в целях повышения финансовой грамотности населения в настоящее время вводятся соответствующие учебные курсы, размещаются справочно-информационные материалы, проводится агитационно-разъяснительная работа, случаи чрезмерной закредитованности личного состава силовых ведомств, долговые обязательства и иные проявления неоптимального финансового поведения далеко не редки. Финансовые трудности военнослужащих затрагивают различные сферы их жизнедеятельности, в т.ч. семью [3]. Именно в силу этого проблема повышения финансовой культуры военнослужащих и учета при этом психологически значимых факторов приобретает особую актуальность.
Методика исследования.
Цель проведенного в 2019 году исследования – провести анализ психологически значимых факторов, оказывающих влияние на финансовую грамотность и финансовое поведение военнослужащих. В качестве перспективной цели научного исследования выступало намерение разработать методику психологической диагностики склонности военнослужащих к финансово грамотному / безграмотному поведению. Исследование проводилось методами: 1) контент-анализа сведений (публикаций, материалов служебных проверок и др.) об отношение личного состава силовых ведомств к деньгам и финансовом поведении; 2) экспертного опроса (работа в составе фокус-групп); 3) психодиагностического обследования (методика «Калифорнийский психологический опросник», California Psychological Inventory (CPI), Harrison G. Gough). Экспертами и испытуемыми выступали 67 военнослужащих (13 военных психологов, 28 курсантов Военного университета Минобороны России, 26 военнослужащих из числа командно-руководящего состава; средний возраст опрошенных – 27,1 лет; стаж работы или военной службы – 4,3 года). Оценивание осуществлялось либо в свободной форме, либо по 10 балльной шкале. Результаты тестирования подготавливались и обрабатывались с помощью автоматизированного рабочего места военного психолога (АРМ ВП 83т379). Статистический анализ данных осуществлялся в статистическом пакете SPSS 13.0 for Window.
Результаты исследования и их обсуждение.
Психология финансовой грамотности военнослужащих – это прикладная отрасль военной психологии, изучающая психологические закономерности поведения военнослужащих по отношению к денежным средствам и иным финансовым инструментам.
Финансовая грамотность / неграмотность военнослужащих глубоко пронизана психологией, поскольку то или иное поведение демонстрирует Личность, с присущей ей своеобразием, характеристиками и развитостью основных сфер (ценностно-мотивационной и нравственной, регулятивной, познавательно-прогностической, эмоциональной, волевой и др.). Отношение к финансам связано с различными психологическими предикторами: личностными и условий (рис. 1).
Экспресс-опрос личного состава показал существование различных психологически значимых проблем. Наиболее существенными среди них являются проблемы финансово неграмотного поведения, например, неумение военнослужащим планировать и контролировать свою финансовую деятельность, рационально расставлять приоритеты в приобретениях, неготовность сберегать и экономить. Самостоятельную проблему представляет закредитованность людей. Зачастую военнослужащие, как и обычные люди, часто берут кредиты для приобретения товаров, не имеющих особой необходимости. В конечном счете «нерациональная» покупка оказывается невостребованной, а военнослужащий приобретает обязанность выплачивать долг и проценты по нему от своего денежного довольствия. Добавляет трудностей стремление военнослужащих устроить свою личную жизнь, а именно, в период знакомства и ухаживания. Желание предстать перед противоположным полом человеком состоятельным, щедрым, имеющим эстетический вкус, обусловливает существенное, часто одномоментное, увеличение денежных трат. При их ограниченности это верный путь к дополнительным заимствованиям, привлечению кредитных средств для решения текущих проблем жизнедеятельности. Далеко не последнее место в финансово неграмотном поведении отводится попыткам военнослужащих получить «легкие деньги», путем вложения в различные инвестиционные фонды, ценные бумаги или иные финансовые инструменты. Эти и некоторые иные причины (например, развитость и доступность системы банковских услуг и инструментов, финансовое положение военнослужащих и его окружающих) мы отнесли к группе предикторов условий.
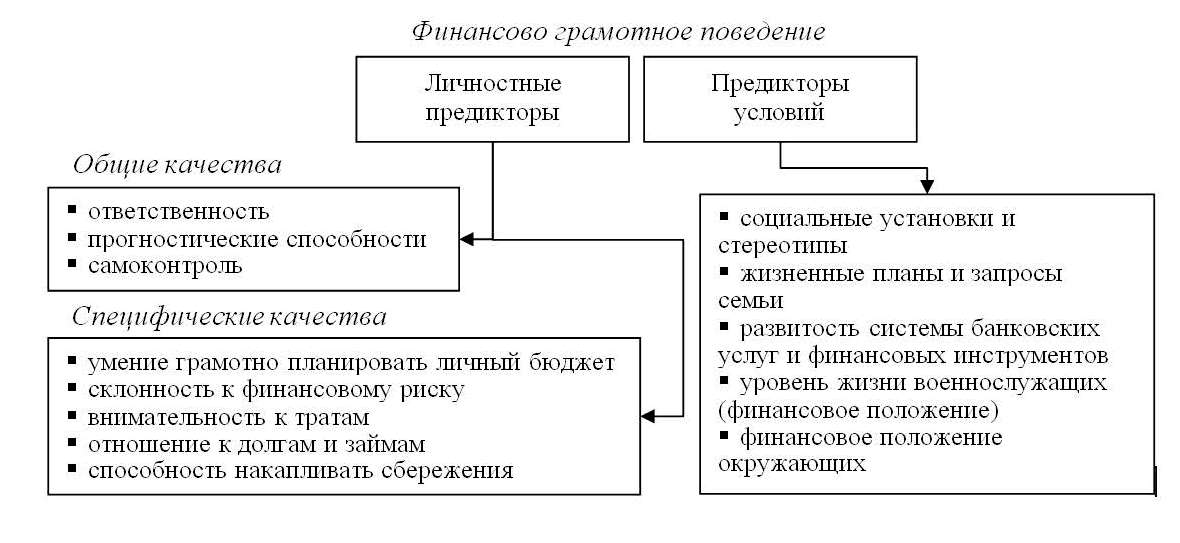
Рисунок 1 – Детерминация финансового поведения военнослужащих
Приведенные выше, а также иные проблемные поведенческие моменты ставят военнослужащего в зависимое (дисгармоничное, нестабильное) положение. Нарастают стрессовые состояния, неудовлетворенность военной службой и жизнь, в целом, что, возможно, инициирует новый круг проблем и девиаций поведения (бесконтрольное заимствование денег, уход в употребление алкоголя, конфликтность с окружающими). Меняется личность военнослужащего – от надежного, ответственного, исполнительного, дисциплинированного специалиста, к индивиду непредсказуемому, асоциальному, дисгармоничному, конфликтному с окружающими.
Проблема дополняется паттерном личностных качеств, потенцирующих или препятствующих необоснованным тратам. Так, известно, что некоторые люди неспособны рационально использовать финансовые средства в силу наличия у них определенных личностных установок. Формируясь под влиянием средств массовой информации или рекламы, взаимодействия с окружающими, установки зачастую инициируют, провоцируют или допускают финансово необоснованное поведение (например, в случае доминирование таких мифов как «надо жить красиво», «живи настоящим», «я не хуже других» и т.п.).
Таблица 1 – Сведения о показателях CPI для различных выборок
|
Шкалы |
Показатель |
||||
|
Военнослужащие с финансово неграмотным поведением (17 чел.) |
Военнослужащие с финансово грамотным поведением (17 чел.) |
Значимость различий |
|||
|
Хср |
s |
Хср |
s |
|
|
|
Do |
23,68 |
4,55 |
24,15 |
3,35 |
|
|
Cs |
19,94 |
3,29 |
19,67 |
3,14 |
|
|
Sy |
21,70 |
3,61 |
22,49 |
3,31 |
|
|
Sp |
23,60 |
4,63 |
23,49 |
3,11 |
|
|
Sa |
17,03 |
3,67 |
17,70 |
2,53 |
|
|
In |
19,43 |
3,21 |
19,78 |
2,34 |
|
|
Em |
19,82 |
3,03 |
19,83 |
2,87 |
|
|
Re |
20,01 |
3,11 |
24,45 |
3,07 |
** |
|
So |
32,52 |
3,49 |
32,70 |
3,69 |
|
|
Sc |
19,03 |
4,17 |
22,33 |
4,34 |
** |
|
Gi |
23,68 |
5,94 |
23,67 |
6,37 |
|
|
Cm |
31,36 |
2,65 |
31,30 |
2,97 |
|
|
Wb |
32,62 |
3,85 |
32,52 |
4,76 |
|
|
To |
20,01 |
3,64 |
19,51 |
4,95 |
|
|
Ac |
29,11 |
3,26 |
28,51 |
4,34 |
|
|
Ai |
22,62 |
4,27 |
21,27 |
4,04 |
|
|
Ie |
28,46 |
3,22 |
30,29 |
3,32 |
* |
|
Py |
16,27 |
2,53 |
16,06 |
3,65 |
|
|
Fx |
10,88 |
3,97 |
10,08 |
3,16 |
|
|
F/M |
14,21 |
3,54 |
13,57 |
2,23 |
|
|
v.1 |
12,71 |
5,24 |
12,39 |
4,61 |
|
|
v.2 |
26,71 |
5,06 |
26,51 |
5,37 |
|
|
v.3 |
34,80 |
6,42 |
34,82 |
4,17 |
|
|
Mp |
22,14 |
3,80 |
22,85 |
6,07 |
|
|
Wo |
29,60 |
4,44 |
29,52 |
5,46 |
|
|
Ct |
18,69 |
3,79 |
18,42 |
3,86 |
|
|
Lp |
53,81 |
7,80 |
54,36 |
6,73 |
|
|
Ami |
23,63 |
3,45 |
22,34 |
5,78 |
|
|
Leo |
27,80 |
3,64 |
28,12 |
3,26 |
|
|
Tm |
25,39 |
4,33 |
26,12 |
3,61 |
|
|
B-MS |
37,21 |
6,83 |
37,86 |
4,40 |
|
|
B-FM |
26,00 |
3,90 |
26,33 |
3,92 |
|
|
Anx |
7,27 |
2,39 |
7,28 |
2,36 |
|
|
Nar |
23,01 |
5,35 |
23,89 |
6,41 |
|
|
D-SD |
23,28 |
3,84 |
23,82 |
3,61 |
|
|
D-AC |
15,37 |
2,81 |
15,55 |
3,11 |
|
Примечание: Хср – среднее значение; s – стандартное отклонение;
* - уровень значимости 0,05; ** - уровень значимости 0,01.
Согласно нашей гипотезе – финансово грамотное / неграмотное поведение определяется паттерном как общих, так и специфических качеств – для исследования первого компонента был применен Калифорнийский психологический опросник. Выявлению ведущих качеств предшествовало выделение двух контрастных групп – военнослужащие с финансово неграмотным поведением (17 чел.) и военнослужащие с финансово грамотным поведением (17 чел.). В группу 1 вошли только лица, имеющие какие-либо финансовые проблемы – допускали неоднократные (как правило, непогашенные) займы денежных средств у сослуживцев или в банках, а также отличились неудачными (неоднократными) финансовыми инвестициями (вложениями). Для оценки достоверности различий в группах применялся U-критерий Манна-Уитни.
Основу обобщенного портрета военнослужащего с финансово грамотным повелением составили такие качества как ответственность (р=0,01), самоконтроль (р=0,01) и интеллектуальная эффективность (р=0,05). По результатам дополнительных бесед с военнослужащими группы 1 последний показатель (Ie) был уточнен нами как интеллектуально-прогностические способности, что отражало их неумение «заглянуть в завтрашний день» и прогнозировать последствия собственного финансового поведения. Иные личностные характеристики различных групп военнослужащих, хотя и имели некоторые различия, но существенными не являлись.
Специфические качества личности военнослужащих с финансово грамотным / неграмотным поведением устанавливались в ходе работы фокус групп. Обсуждался вопрос «Какие качества личности проявляются у военнослужащих, демонстрирующих финансово безответственное поведение?». Большинство экспертов-военнослужащих (психологи, командиры) указали на присутствие у девиантов таких качеств как 1) неумение грамотно планировать личный бюджет; 2) склонность к рискованным финансовым операциям; 3) неразборчивость и невнимательность к тратам денежных средств; 4) легкомысленное отношение к долгам и займам; 5) ориентация на траты денежных средств, а не на их сбережение (неумение сберегать, копить).
Проведенное нами исследование позволяет сформировать следующую рабочую версию психологической закономерности поведения военнослужащих в отношении денежных средств и иных финансовых инструментов: чем более социально-ответственным является поведение военнослужащего, тем в большей степени им демонстрируется финансово грамотное поведение. Приведенный тезис требует дополнительной, самостоятельной и масштабной научной верификации.
Выводы.
В силу актуальности заявленной проблемы полагаем важным выделить самостоятельную отрасль психологического знания – психологию финансовой грамотности, а также разработать методики психологической диагностики склонности военнослужащих к финансово грамотному / безграмотному поведению.
Финансовая безграмотность военнослужащих порождает большое количество финансовых, должностных, психологических и иных проблем. При этом повышение финансовой грамотности существенно улучшит положение и жизнедеятельность военнослужащих. Актуально привлечение военных психологов к решению заявленной проблемы. В первую очередь, это касается превентивной психодиагностики склонности военнослужащих к финансово неграмотному поведению. За этим должно следовать оказание психологической помощи лицам, нуждающимся в ней, а также формирование у личного состава финансовой ответственности и прогностичности, умений планировать и контролировать личные траты. В конечном счете, работа по повышению финансовой грамотности военнослужащих благоприятно скажется на преодолении проблемы девиантного поведения личного состава, как следствие, на поддержании высокого уровня боеготовности Вооруженных Сил.