Одним из основополагающих элементов рациональной организации управления затратами является экономически обоснованная их классификация для создания четкой и упорядоченной структуры затрат в соответствии с решаемыми задачами.
Управлять затратами невозможно, не классифицируя их. Актуальность рассматриваемого вопроса состоит в том, что в настоящее время в научной среде нет единого, законодательно закрепленного подхода к группировке затрат в управленческих целях. Также четко не определено, какие виды затрат необходимо включать в тот или иной классифицирующий признак [5].
Вопросы классификации и группировки затрат подробно рассмотрены в трудах: В.Ф. Палий, Н.П. Кондракова, М.А. Вахрушиной, С.А. Николаевой, Т.П. Карповой, О.Н. Волковой, Р. Хорнгерна, К. Друри и др.
В отечественной литературе часто ссылаются на классификацию затрат, предложенную К. Друри. В частности, Т.П. Карпова предлагает организовывать управленческий учет по направлениям учета в зависимости от целевой установки, в связи с чем производственные затраты следует классифицировать по следующим направлениям:
- в зависимости от себестоимости изготовленной продукции и полученной прибыли;
- для принятия управленческого решения;
- для осуществления контроля и регулирования.
М.А. Вахрушина, дополняя классификацию К. Друри и Т.П. Карповой, расширяет направления классификации затрат, группируя их:
- по месту возникновения (по производствам, цехам, участкам и другим структурным подразделениям);
- по носителям затрат (по видам продукции для целей реализации);
- по экономически однородным элементам и статьям калькуляции [1].
В классификациях западных исследователей, как правило, отсутствует детальная классификация, регламентирующая состав затрат по элементам и статьям калькуляции, применяемая в отечественной практике.
В труде Ч.Т. Хорнгерна и Дж. Фостера затраты подразделяются на следующие категории:
- по составу – фактические и плановые;
- по усреднению – общие и средние на единицу изделия;
- по функциям управления – производственные, коммерческие и административные [9].
В.Ф. Палий предлагает группировать затраты по следующим основаниям:
- по степени влияния объема производства – постоянные и переменные;
- по способу отнесения на себестоимость – прямые и накладные;
- по периодичности вложений – текущие и единовременные;
- по отношению к производственному процессу – производственные и непроизводственные;
- по времени начисления – фактические и плановые [8].
Кондраков Н.П. выделяет также группировки затрат в категориях:
- по составу однородности – одноэлементные и комплексные;
- по временным периодам – предшествующего периода, отчетного периода и будущего периода;
- по отражению в бизнес-плане – планируемые и непланируемые;
- по возможности нормирования – нормируемые и ненормируемые;
- по эффективности – производительные и непроизводительные [3].
Николаева С.А. классифицирует затраты для принятия управленческих решений на следующие категории:
- зависящие от управленческого решения – релевантные;
- независящие от управленческого решения – нерелевантные.
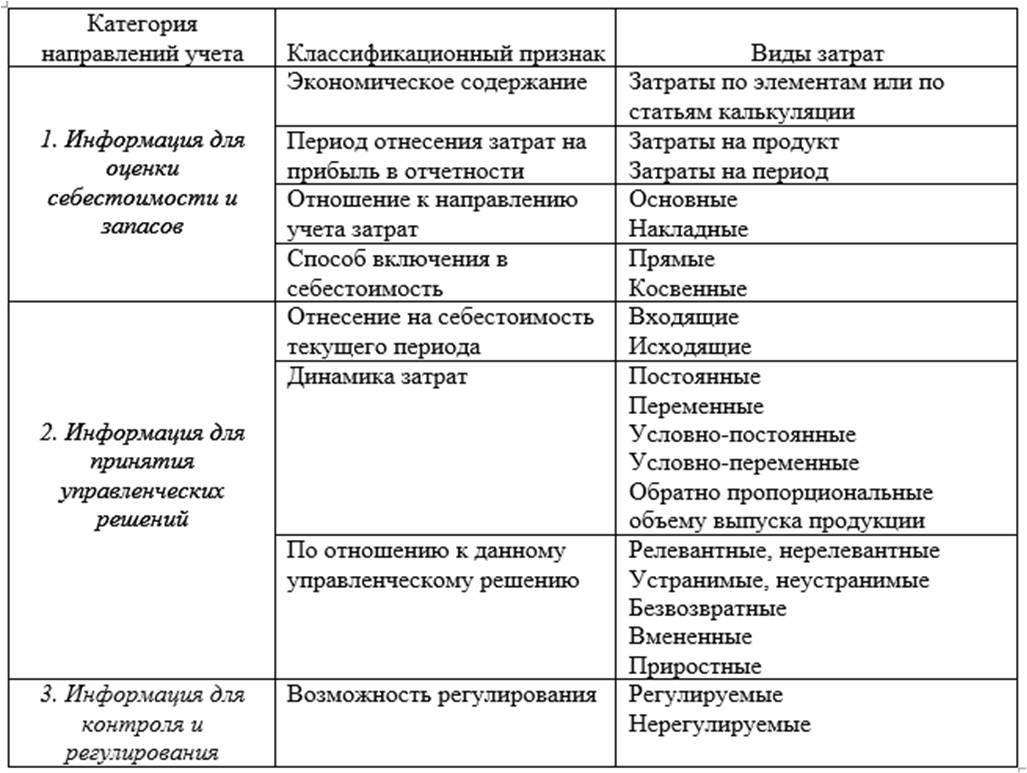
Наиболее полная и практически значимая классификация затрат рассмотрена О.Н. Волковой. По мнению ученого, группировать затраты на производство следует в разрезе определенной целевой установки, рекомендованной К. Друри и Т.П. Карповой, по следующим основаниям, что отражено в табл. 1.
Таблица 1
Типы классификаций затрат
Важнейшими группировками затрат, используемыми в теории и практике управления затратами отечественных хозяйствующих субъектов, являются группировки по экономическим элементам и статьям калькуляции.
Классификация затрат по элементам предписана ПБУ 10/99 «Расходы организации» и Налоговым кодексом РФ.
В бухгалтерском учете для формирования себестоимости выпускаемой продукции в целом, согласно п. 8 данного положения, должна быть обеспечена группировка расходов по следующим экономическим элементам (рис. 1):
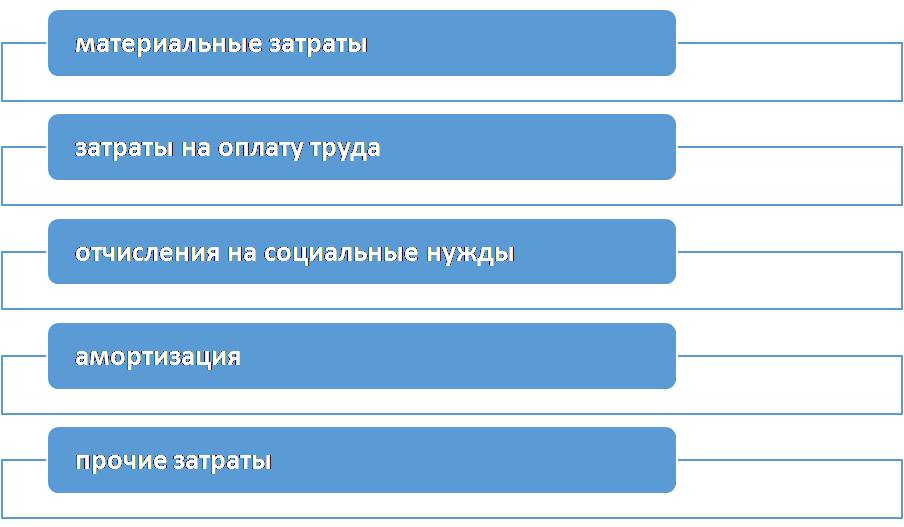
Рис. 1.
В разрезе налогового учета экономический элемент «отчисления на социальные нужды» не отражается (исходя из п. 2 ст. 253 гл.25 НК РФ), а подлежит включению в состав прочих расходов, связанных с производством и реализацией.
В основу группировки затрат по калькуляционным статьям положен принцип единства цели и места расходования ресурсов. Данная классификация призвана характеризовать себестоимость, как каждого отдельного вида изготовленной продукции, так и продукции организации в целом.
Номенклатура статей калькуляции производственных предприятий в обобщенном виде включает в себя следующие комплексные статьи затрат, в совокупности формирующих конкретную себестоимость продукции, что отражено на рис. 2 ниже.
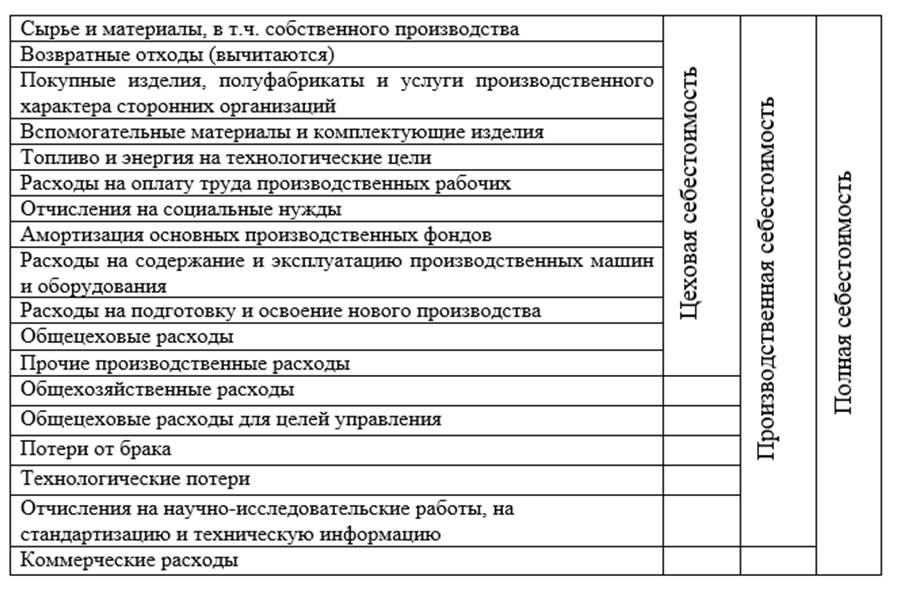
Рис. 2.
Однако хозяйствующие субъекты, осуществляющие свою деятельность в рыночных условиях, на практике не могут ограничиваться лишь классификацией затрат, применяемой в бухгалтерском и налоговом учетах. В целях достижения максимальной прибыли и роста рентабельности производства и продаж требуется реорганизация работы бухгалтерских служб путем обособления экономистов-бухгалтеров, ведущих управленческий учет затрат. В рамках данной системы затраты будут учитываться следующим образом (рис. 3):
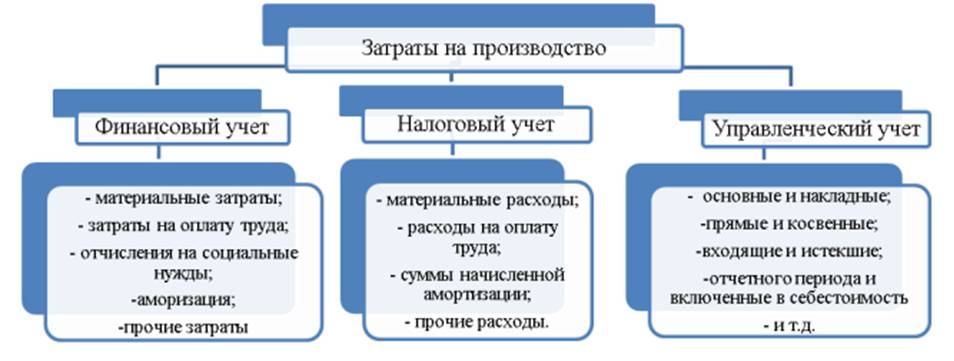
Рис. 3.
Отметим, что в системе ведения управленческого учета менеджмент самостоятельно определяет в каких разрезах группировать затраты на производство. Универсальной методики группировки затрат, подходящей всем субъектам хозяйствования, не утверждено, поскольку последние принципиально отличны по размерам, особенностям технологического процесса, организации производства, номенклатурой продукции, а также возможностями организации учета и непосредственными целями управленческого учета затрат.
При этом ключевая цель классификации затрат – это удовлетворение информационных запросов пользователей, прежде всего, руководителей разных уровней. Как справедливо отмечают Керимов В.Э., Минина Е.В., «суть процесса классификации затрат – это выделить ту часть затрат, на которые может повлиять руководитель» [6]. Цели принимаемых решений, способы их достижения, степень новизны, срок действия и иные признаки обусловливают и цели группировки затрат. Выбранная, либо разработанная менеджментом, классификация определяет оперативность принимаемых решений и, в конечном счете, благосостояние хозяйствующего субъекта [4].
Менеджмент предприятия самостоятельно утверждает систему группировки затрат, опираясь на специфику производства, места возникновения издержек, системы учета и контроля. Экономически обоснованная группировка издержек крайне важна в аналитических и управленческих целях, предоставляя возможности для оперативного анализа расходов, относимых на себестоимость, для обеспечения менеджмента информацией, требуемой для анализа и управления себестоимостью.
Таким образом, можем заключить, что грамотная классификация затрат необходима для совершенствования управленческого учета, планирования, поиска путей и резервов снижения себестоимости продукции.
Вышеизложенное определяет, что для создания действенной системы управления затратами хозяйствующего субъекта необходима более полная их детализация с учетом стандартных функций управления. Это позволяет учитывать взаимосвязь функций и этапов управления затратами, находить и принимать оптимальные управленческие решения. В свою очередь, это повысит эффективность деятельности предприятий за счет качественного выполнения функций менеджмента в области затрат через применение рациональной их классификации [7].